Political essay
از تخریب جنگی تا تخریب خلاق
تحلیل تاریخی از اواخر قاجار تا امروز؛ دادهها و واقعیتهای جنگی تا پایان ۲۳ ژوئیهٔ ۲۰۲۶ بررسی شدهاند.
Persian article
از تخریب جنگی تا تخریب خلاق
امکانسنجی بازسازی، همگرایی فناورانه و رشد شومپیتری در ایرانِ پساجنگ
━━━━━━━━━━━━━━━━━━━━━━━━
پیمان بخشایش، MD, PhD, MBA
پژوهش مستقل | نسخهٔ ۱٫۰
دامنه و تاریخ قطع داده تحلیل تاریخی از اواخر قاجار تا امروز؛ دادهها و واقعیتهای جنگی تا پایان ۲۳ ژوئیهٔ ۲۰۲۶ بررسی شدهاند. انتشار: ۲۴ ژوئیهٔ ۲۰۲۶. این مقاله توصیهٔ سرمایهگذاری یا پیشبینی قطعی سیاسی نیست. |
تهیهشده در قالب Word با منابع و ارجاعات علمی
راهنمای ساختار مقاله
۱ | پرسش و روش | تعریف مسئله، فرضیهها، روش تاریخی ـ نهادی و محدودیت دادهها |
|---|---|---|
۲ | چارچوب نظری | تفکیک ویرانی جنگی، بازسازی، اثر پایه، همگرایی و تخریب خلاق |
۳ | مسیر تاریخی | قاجار و مشروطه؛ دولتسازی پهلوی؛ جهش نفتی؛ انقلاب، جنگ و تحریم |
۴ | وضع جاری | اقتصاد پیش از جنگ، جنگ ۲۰۲۶، هرمز، خسارت و سناریوهای سیاسی |
۵ | ظرفیتها و گلوگاهها | سرمایه انسانی، دیاسپورا، انرژی، جغرافیا، نهادها، آب و بانکها |
۶ | مدل سناریویی | چهار مسیر رشد و شروط دقیقِ امکان جهش کوتاهمدت دو رقمی |
۷ | نقشهٔ اجرا | اقدامات اضطراری، تثبیت، بازسازی، رقابت و نوآوری در افق دهساله |
۸ | نتیجه و منابع | جمعبندی سیاستی، شاخصهای پایش و فهرست منابع به سبک APA |
نتیجهٔ اصلی در یک جمله ایران ظرفیت یک بازیابی سریع و حتی چند سال رشد دو رقمی را دارد، اما نه به سبب ویرانی؛ فقط اگر صلح پایدار، ثبات اقتصاد کلان، رفع عملی موانع تجارت و تأمین مالی، حاکمیت قانون، رقابت و بازگشت سرمایهٔ انسانی همزمان برقرار شوند. |
چکیده
این مقاله امکان تبدیل اقتصاد ایرانِ پس از جنگ به یک مسیر «بازسازی، همگرایی فناورانه و رشد شومپیتری» را بررسی میکند. نقطهٔ عزیمت، تمایز مفهومی میان ویرانی فیزیکی و «تخریب خلاق» است: در نظریهٔ شومپیتر، بنگاه و فناوری جدید، فناوری و سازمان کمبازده را در رقابت بازار کنار میزند؛ بمباران، نابودی سرمایه و آوارگی جمعیت نه تخریب خلاق، بلکه شوک منفی عرضه و رفاه است. ازاینرو، رشد بالای پساجنگ—در صورت وقوع—ابتدا از اثر پایه، بازگشایی ظرفیت، افزایش تولید نفت، بازسازی سرمایهٔ ثابت و بازگشت نیروی کار ناشی میشود؛ فقط با رقابت، انتقال فناوری، کارآفرینی و رشد بهرهوری میتواند ماهیتی شومپیتری پیدا کند.
روش پژوهش، تلفیق تحلیل تاریخی ـ نهادی، مرور شواهد ایران از اواخر قاجار تا جمهوری اسلامی، مقایسهٔ تجربههای بازسازی بینالمللی و سناریونویسی مشروط است. بررسی تاریخی نشان میدهد ایران پیشتر هم دورههای رشد بسیار سریع داشته است: دولتسازی و زیرساخت در عصر رضاشاه، رشد میانگین واقعی نزدیک به ۱۰٫۵ درصد در سال طی ۱۹۶۳–۱۹۷۷، و جهش ۱۳٫۴ درصدی تولید در ۲۰۱۶ پس از افزایش صادرات نفت. بااینحال، تمرکز قدرت، اتکای نفتی، تورم، محدودیت رقابت، ضعف بانکها، تحریم و نااطمینانی مانع تبدیل جهشهای دورهای به رشد پایدار شدهاند. خط پایهٔ فعلی نیز بسیار ضعیف است: بانک جهانی برای سال ایرانی ۲۰۲۵/۲۶ انقباض ۲٫۷ درصدی، افت ۱۱٫۹ درصدی سرمایهگذاری ثابت و تورم شدید را برآورد کرده؛ صندوق بینالمللی پول در بهروزرسانی ژوئیهٔ ۲۰۲۶ رشد سال تقویمی را برای ۲۰۲۶ منفی ۵٫۴ درصد و برای ۲۰۲۷ مثبت ۲٫۹ درصد دانسته و بر عدمقطعیت غیرعادی تأکید کرده است.
نتیجه آن است که رشد دو رقمی برای ایران «امکان سناریویی» است، نه قانون بازسازی و نه پیشبینی پایه. در سناریوی گذار باثبات، رفع مؤثر تحریمها، اتصال بانکی، افزایش سریع صادرات انرژی، سرمایهگذاری شفاف، بازگشت دیاسپورا، اصلاح بنگاههای دولتی و شبهدولتی و گسترش مشارکت زنان، رشد واقعی ۸ تا ۱۲ درصد برای دو تا چهار سال از پایهای پایین قابل تصور است؛ سپس نرخ پایدارتر ۵ تا ۷ درصد واقعبینانهتر خواهد بود. اگر صلح شکننده، دولت ضعیف، تورم، رانت و ناامنی مالکیت ادامه یابند، ویرانی به رکود تورمی و مهاجرت بیشتر میانجامد. مقاله در پایان یک توالی سیاستی دهساله، اولویتهای بخشی و شاخصهای پایش ارائه میکند.
واژگان کلیدی: اقتصاد ایران؛ بازسازی پس از جنگ؛ رشد شومپیتری؛ تخریب خلاق؛ تحریم؛ دیاسپورا؛ همگرایی فناورانه؛ تنگهٔ هرمز.
کدهای JEL: O10، O33، N15، F51، P20.
Abstract
This article assesses whether postwar Iran could move from physical reconstruction to technological convergence and Schumpeterian growth. It distinguishes wartime destruction—which reduces capital, human welfare, and productive capacity—from Schumpeter’s creative destruction, in which innovation and competitive entry replace obsolete technologies and firms. The study combines historical-institutional analysis, evidence from Iran since the late Qajar period, comparative post-conflict cases, and explicitly conditional scenarios. Iran possesses a large domestic market, an educated population and diaspora, major energy resources, industrial capabilities, and unmet demand for infrastructure, health, housing, logistics, food, and technology. Yet peace, macroeconomic stabilization, enforceable property rights, financial normalization, competitive neutrality, transparent reconstruction, and water-energy resilience are binding conditions. Double-digit real growth is therefore possible only as a short-lived rebound under an optimistic institutional transition; it is neither automatic nor the baseline forecast. Sustainable success should be judged by non-oil per-capita growth, productivity, employment, export diversification, and institutional quality—not headline GDP alone.
Keywords: Iran; post-conflict reconstruction; Schumpeterian growth; creative destruction; sanctions; diaspora; technological convergence.
۱. مقدمه: مسئله، پرسش و ادعای مقاله
ایران در میانهٔ جنگی منطقهای، فشار تحریم، اختلال تجارت و فرسایش طولانی سرمایه قرار دارد. در عین حال، کشور از تاریخ دولتداری بلند، بازار داخلی بزرگ، شهرنشینی گسترده، شبکهٔ دانشگاهی، ذخایر عظیم انرژی، صنایع متنوع و دیاسپورایی برخوردار است که بخشی از آن سرمایه، فناوری و تجربهٔ مدیریتی در اقتصادهای پیشرفته اندوخته است. این ترکیب، پرسشی مهم پدید میآورد: آیا پایان جنگ و یک گذار سیاسی یا توافق پایدار میتواند ایران را وارد دورهای از رشد سریع کند؟ و اگر پاسخ مثبت است، چه بخشی از آن صرفاً بازگشت از یک سقوط عمیق و چه بخشی تحول شومپیتری خواهد بود؟
پاسخ علمی باید میان آرزو، امکان و پیشبینی تفکیک کند. فروپاشی جمهوری اسلامی تا تاریخ قطع داده رخ نداده و اجماع اعلامشدهای میان بازیگران خارجی دربارهٔ هدف نهایی جنگ وجود ندارد. برخی مواضع آمریکا و اسرائیل از تغییر حکومت حمایت کردهاند؛ اما اهداف رسمی عملیاتی عمدتاً به توان موشکی، پهپادی، دریایی و هستهای مربوط بودهاند. ورود اتحادیهٔ اروپا یا ناتو به جنگ نیز تا ۲۳ ژوئیه واقعیت نداشته و مشارکت اروپایی عمدتاً دفاعی، دریایی، دیپلماتیک و پشتیبانی محدود بوده است. بنابراین «گذار سیاسی»، «فروپاشی دولت» و «ورود اروپا» در این مقاله سناریو هستند، نه دادهٔ تحققیافته.
چهار فرضیهٔ راهنمای مقاله عبارتاند از:
۱. ویرانی جنگی به خودی خود ثروت یا رشد نمیآفریند؛ نسبت به مسیر بدون جنگ، رفاه و ظرفیت تولید را کاهش میدهد.
۲. نرخهای بسیار بالای پساجنگ ممکناند، اما اغلب بازتاب اثر پایه، بازگشت ظرفیت و تأمین مالی بازسازیاند و با رشد پایدار بهرهوری یکسان نیستند.
۳. سرمایه انسانی، دیاسپورا، منابع انرژی، موقعیت جغرافیایی و تقاضای انباشتهشده، ظرفیت همگرایی ایران را بالا میبرند.
۴. نهادها—صلح، دولت مشروع و کارآمد، ثبات کلان، حقوق مالکیت، رقابت و اتصال جهانی—عامل تعیینکنندهٔ تبدیل بازسازی به رشد شومپیتریاند.
۲. روششناسی و محدودیتهای داده
پژوهش حاضر یک مطالعهٔ تاریخی ـ نهادی و سناریویی است، نه برآورد اقتصادسنجیِ نقطهای. چهار دسته شاهد کنار هم قرار گرفتهاند: نخست، پژوهشهای دانشگاهی دربارهٔ تاریخ اقتصاد ایران؛ دوم، گزارشهای بانک جهانی، صندوق بینالمللی پول، یونسکو و نهادهای انرژی؛ سوم، ادبیات نظری رشد شومپیتری و اقتصاد بازسازی؛ و چهارم، گزارشهای خبری و بیانیههای رسمی برای خط زمانی جنگ. برای رویدادهای جاری، ادعای دولتها با برچسب منبع گزارش شده و از ارزیابی مستقل جدا شده است.
سه محدودیت مهم وجود دارد. حسابهای ملی منظم ایران عمدتاً از ۱۹۵۹ در دسترساند و ارقام قاجار و سالهای نخست پهلوی تخمینیاند؛ سال ایرانی با سال تقویمی منطبق نیست و مقایسهٔ پیشبینیهای بانک جهانی و صندوق باید با توجه به این تفاوت انجام شود؛ و تا تاریخ نگارش، ارزیابی مستقلِ جامع خسارت و نیازهای بازسازی برای جنگ ۲۰۲۶ منتشر نشده است. به همین دلیل بازههای رشد این مقاله «تصویرسازی تحلیلی» هستند، نه پیشبینی رسمی یا وعدهٔ بازده سرمایهگذاری.
قاعدهٔ خواندن ارقام رشد ۱۰ درصدی پس از سقوط شدید الزاماً بازگشت به مسیر قبلی نیست. اگر تولید از ۱۰۰ به ۸۰ کاهش یابد، حتی دو سال رشد پیاپی ۱۰ درصدی آن را فقط به ۹۶٫۸ میرساند. رشد باید با خلافواقعِ «اگر جنگ رخ نمیداد» مقایسه شود، نه فقط با کفِ پس از جنگ. |
۳. چارچوب نظری: از بازسازی تا رشد شومپیتری
۳ـ۱. تخریب خلاق چیست و چه نیست؟
شومپیتر «تخریب خلاق» را فرایند درونزای سرمایهداری میدانست که در آن نوآوریِ محصول، فرایند، بازار یا سازمان، ساختارهای کمبازده را کنار میزند. مدل رسمی آگیون و هویت نیز رشد را حاصل نوآوریهای ارتقادهندهٔ کیفیت و جایگزینی فناوریهای قدیمی میبیند (Aghion & Howitt, 1992; Schumpeter, 1942). در این معنا، خروج یک خودروساز ناکارآمد پس از ورود تولیدکنندهای با فناوری برقی، تخریب خلاق است؛ تخریب کارخانه یا بیمارستان در جنگ، نابودی خالص سرمایه است.
برای تحلیل ایران باید پنج فرایند از هم جدا شوند:
بازسازی فیزیکی: جایگزینی خانه، راه، پل، بندر، نیروگاه، بیمارستان و ماشینآلات آسیبدیده.
بازگشایی و اثر پایه: بازگشت تولید نفت، تجارت، حملونقل و کارخانههای متوقفشده از سطحی بسیار پایین.
همگرایی فناورانه: واردکردن ماشینآلات، استانداردها و دانش موجود جهان و نزدیکشدن به مرز بهرهوری.
بازتخصیص رقابتی: انتقال سرمایه و نیروی کار از بنگاههای رانتی یا «زامبی» به بنگاههای کارآمد.
نوآوری شومپیتری: ایجاد محصولات و بنگاههای جدید، تحقیق و توسعه، سرمایهٔ خطرپذیر و رشد بهرهوری کل عوامل.
یک تجزیهٔ مفهومی ساده را میتوان چنین نوشت:
gY ≈ αgK + (1−α)gL + gTFP + gU
در سالهای نخست، gU (بازگشت بهرهبرداری از ظرفیت)، gK (انباشت سرمایه) و gL (بازگشت اشتغال) میتوانند مسلط باشند؛ رشد شومپیتری زمانی معنا مییابد که gTFP، یعنی بهرهوری کل عوامل، از رقابت، فناوری و نوآوری بالا برود. از منظر سیاستی نیز میتوان رشد را حاصل جمع بازگشایی، بازسازی، همگرایی و نوآوری منهای ریسک جنگ، تورم و ضعف نهادی دانست.
۱ | صلح و امنیت کاهش ریسک و امکان برنامهریزی | ۲ | ثبات کلان تورم، ارز، بودجه و بانکها | ۳ | حقوق و سرمایه مالکیت، تحریم، تأمین مالی و فناوری | ۴ | رقابت و نوآوری ورود و خروج بنگاه، انتقال فناوری، R&D | ۵ | بهرهوری و رفاه رشد غیرنفتی، اشتغال و تابآوری |
شکل ۱. زنجیرهٔ علّی پیشنهادی: بازسازی تنها زمانی به رشد شومپیتری میرسد که حلقههای صلح، ثبات، حقوق مالکیت و رقابت کامل شوند.
۳ـ۲. شواهد بازسازی پس از جنگ
فصل ۲۰۲۶ «اقتصاد کلان درگیریها و بهبود» صندوق بینالمللی پول نشان میدهد اقتصاد محل درگیری بهطور متوسط طی پنج سال حدود ۷ درصد تولید انباشته از دست میدهد و اثرات آن بیش از یک دهه باقی میماند. حتی در صورت صلح پایدار، پنج سال پس از پایان جنگ فقط حدود نیمی از زیان تولید جبران میشود. نزدیک به ۴۰ درصد دورههای پساجنگ نیز ظرف پنج سال دوباره وارد درگیری شدهاند. پس صلح شرط نخست است و سیاست اقتصادی جایگزین آن نیست (IMF, 2026a).
در شش مورد بهبود سریع بررسیشده توسط صندوق—بوسنی و هرزگوین، کامبوج، ساحل عاج، نپال، رواندا و سریلانکا—میانگین رشد پنج سال نخست از ۴٫۵ درصد در نپال تا ۲۴٫۵ درصد در بوسنی متفاوت بود. این پراکندگی نشان میدهد نرخ بالا ممکن است، اما نیازمند شرایطی استثنایی است. بوسنی از سقوطی بسیار عمیق و کمک خارجی معادل میانگین ۲۶ درصد GDP در سالهای ۱۹۹۶ تا ۱۹۹۹ برخاست؛ بعدها پیچیدگی نهادی مانع همگرایی سریعتر شد. رواندا و ساحل عاج نیز پس از تثبیت، اصلاحات حکمرانی و سرمایهگذاری عمومی بهتر به رشد بالا رسیدند، ولی قیاس مستقیم آنها با ایران نادرست است.
مورد تطبیقی | محرک بازیابی | پیام برای ایران | محدودیت قیاس |
|---|---|---|---|
بوسنی و هرزگوین | کمک خارجی عظیم، بازسازی مسکن و زیرساخت | تأمین مالی و هماهنگی بینالمللی میتواند جهش اولیه بسازد. | پایهٔ تولید بسیار پایین و ساختار سیاسی ویژه |
رواندا | ثبات، اصلاح حکمرانی، بازگشت نیروی کار | نهاد و امنیت، رشد را از بازسازی صرف فراتر میبرد. | تفاوت جمعیتی، سیاسی و مقیاس اقتصاد |
ژاپن و آلمان غربی | سرمایه انسانی، فناوری، تجارت و نظم امنیتی | انتقال فناوری و دسترسی به بازار برای همگرایی حیاتی است. | حمایت خارجی و محیط ژئوپولیتیک استثنایی |
کره جنوبی و ویتنام | صادرات، آموزش، اصلاح بازار و سرمایهگذاری | رشد پایدار بیشتر محصول اصلاح و ادغام جهانی است تا خرابی. | نمونهٔ صنعتیشدن بلندمدت، نه بازسازی فوری |
عراق | درآمد نفت و مخارج بازسازی | نفت بدون امنیت، بانک سالم و مهار فساد تحول پایدار نمیسازد. | تفاوت ساختار دولت و جنگ داخلی |
جدول ۱. درسهای منتخب از تجربههای بازسازی و همگرایی؛ ارقام و تفسیرها از IMF (2026a) و World Bank (2024a).
۴. تکامل تاریخی اقتصاد ایران
۴ـ۱. اواخر قاجار و انقلاب مشروطه: ادغام تجاری بدون دولت توسعهگرا
اقتصاد قاجاری عمدتاً کشاورزی، روستایی و متکی بر مالیهای ضعیف بود. گسترش تجارت خارجی در سدهٔ نوزدهم ایران را بیشتر به اقتصاد روسیه و بریتانیا پیوند داد؛ ارزش اسمی تجارت آشکار از حدود ۲٫۵ میلیون پوند در ۱۸۰۰ به ۲۰ میلیون پوند در ۱۹۱۴ رسید و حجم واقعی تجارت، بنا بر برآورد گیلبر، نزدیک به دوازده برابر شد (Gilbar, 1986). بااینحال، واردات صنعتی به بسیاری از صنایعدستی فشار آورد و تا آغاز سدهٔ بیستم صنایع ماشینی جدید در مجموع حدود ۸۵۰ شغل داشتند. قالیبافی استثنایی صادراتی بود و اشتغال آن تا پایان قرن به دستکم ۶۵ هزار نفر رسید.
کمبود راه، بانک، آموزش فنی، ثبت مالکیت و ادارهٔ مالیاتی، بازار داخلی را پراکنده نگه میداشت. افت ارزش پول، استقراض خارجی، امتیازها و فساد اداری بحران مشروعیت را تشدید کرد. انقلاب مشروطه را نمیتوان فقط پیامد اقتصاد دانست، اما مطالبهٔ قانون، بودجهٔ پاسخگو و محدودکردن قدرت خودکامه، بُعد نهادی روشنی داشت. درس این دوره آن است که تجارت خارجی بدون دولت توانمند، زیرساخت و حاکمیت قانون میتواند وابستگی و نابرابری را افزایش دهد، بیآنکه صنعتیشدن فراگیر بسازد.
۴ـ۲. رضاشاه: دولتسازی، زیرساخت و صنعتیشدن از بالا
دورهٔ ۱۹۲۵ تا ۱۹۴۱ آغاز دولتسازی اقتصادی مدرن بود: تمرکز اداری، قوانین مدنی و جزایی، بانک ملی، توسعهٔ آموزش، راههای سراسری، راهآهن ۱۳۹۴ کیلومتری و کارخانههای جانشین واردات. مخارج واقعی دولت از ۳۹۲ میلیون ریال در ۱۹۲۸ به ۹۷۷ میلیون ریال در ۱۹۳۷ افزایش یافت و بیش از ۴۰ درصد مخارج دولتی دههٔ ۱۹۳۰ به حملونقل و صنعت اختصاص داشت. تا پایان دهه، کاهش چشمگیر زمان و هزینهٔ سفر بازارهای منطقهای را به هم پیوند داد و دولت در ایجاد صنایع نساجی، قند، سیمان و دیگر فعالیتها نقش مستقیم گرفت (Encyclopaedia Iranica, 1997a).
این دستاوردها همزمان با محدودیت سیاسی، مالکیت دولتی، حمایت تعرفهای و گزینش پروژههایی رخ داد که همیشه بر مبنای سودآوری و بهرهوری نبودند. نفت نیز تا حدی جزیرهای ماند و پیوند صنعتی داخلی محدودی داشت. نتیجه، ظرفیتسازی مهم اما الگویی دولتمحور بود؛ در بازسازی آینده، نقش هماهنگکنندهٔ دولت لازم است، ولی مالکیت دائمی و اعطای امتیاز انحصاری میتواند همان محدودیت را بازتولید کند.
۴ـ۳. محمدرضاشاه: جهش رشد، مدرنیزاسیون و محدودیتهای نفتی ـ سیاسی
پس از دورهای از بیثباتی و بحران تراز پرداختها، اصلاحات ارضی، سپاه دانش، گسترش آموزش و سلامت، برنامهریزی عمرانی، سرمایهگذاری صنعتی و افزایش درآمد نفت زمینهٔ جهش ۱۹۶۳ تا ۱۹۷۷ را فراهم کردند. در این دوره GDP واقعی بهطور متوسط حدود ۱۰٫۵ درصد در سال رشد کرد و رشد سرانه در فاصلهٔ ۱۹۶۳ تا ۱۹۷۶ حدود ۸ درصد بود؛ تولید غیرنفتی سرانه ۸٫۶ درصد رشد کرد. درآمد سرانه در اوج ۱۹۷۶ به حدود ۶۴ درصد متوسط دوازده کشور اروپای غربی رسید (Esfahani & Pesaran, 2009; Pesaran, 1997).
زیرساخت، شهرنشینی، صنعت، آموزش و خدمات عمومی توسعه یافتند؛ اما بیش از یکسوم درآمد ملی در اوج به نفت مرتبط بود، نابرابری افزایش یافت و مدرنیزاسیون سریع با تمرکز قدرت و محدودیت رقابت سیاسی همراه شد. پس از جهش قیمت نفت ۱۹۷۳، افزایش بسیار سریع مخارج دولت به تورم، کمبود نیروی ماهر، تنگنای بندر و حملونقل، افزایش واردات و افت بهرهوری سرمایه انجامید. این تجربه هشداری مستقیم برای ایران پساجنگ است: حتی وفور ارز و سرمایه، اگر از ظرفیت اجرایی و پاسخگویی نهادی جلو بزند، به داغشدن اقتصاد و پروژههای کمبازده منجر میشود.
۴ـ۴. انقلاب ۱۳۵۷، جنگ ایران و عراق و بازسازی دههٔ ۱۳۷۰
در ۱۹۷۹ تا ۱۹۸۸، انقلاب، خروج بخشی از متخصصان، ملیسازی و کنترل بازار، سقوط درآمد نفت و جنگ با عراق همزمان شدند. در ۱۹۸۸ GDP واقعی سرانه فقط ۵۴ درصد اوج ۱۹۷۶ و GDP غیرنفتی سرانه ۶۳ درصد آن بود. پس از جنگ، آزادسازی نسبی، افزایش نفت و سرمایهگذاری رشد را بازگرداند، اما بدهی کوتاهمدت، افت نفت، ضعف بانکها و مدیریت ناموفق یکسانسازی ارز به بحران تراز پرداختها در ۱۹۹۳–۱۹۹۴ و تورم انجامید (Esfahani & Pesaran, 2009).
این تجربهٔ داخلی نشان میدهد «تقاضای بازسازی» کافی نیست. بخشی از سرمایهگذاری ظاهراً خصوصی به بنیادها و بنگاههای شبهدولتی تعلق داشت و نبود رقابت و شفافیت، تخصیص سرمایه را منحرف کرد. جهش کوتاهِ پس از جنگ زمانی به مسیر بلندمدت تبدیل میشود که کسری بودجه، نرخ ارز، بانکها و مالکیت بنگاهها همزمان اصلاح شوند.
دوره | موتور اصلی | دستاورد یا شاخص | محدودیت و درس |
|---|---|---|---|
قاجار / مشروطه | تجارت و صادرات مواد خام و فرش | افزایش تجارت؛ شکلگیری مطالبهٔ قانون و بودجه | زیرساخت و دولت ضعیف؛ تجارت بدون ظرفیت داخلی کافی |
رضاشاه | دولتسازی، راه، راهآهن و صنعت دولتی | یکپارچگی بازار و پایهٔ صنعتی نوین | تمرکز قدرت، حمایتگرایی و مالکیت دولتی |
محمدرضاشاه، ۱۹۶۳–۱۹۷۷ | نفت، برنامهریزی، سرمایهگذاری و شهرنشینی | رشد متوسط واقعی حدود ۱۰٫۵٪ | نابرابری، اتکای نفتی، تورم و محدودیت سیاسی |
انقلاب و جنگ، ۱۹۷۹–۱۹۸۸ | بسیج جنگی و کنترل دولتی | تداوم دولت و برخی خدمات | سقوط سرمایه، درآمد سرانه و مهاجرت متخصصان |
بازسازی دههٔ ۱۹۹۰ | نفت، واردات سرمایهای و مخارج عمومی | بازگشت اولیهٔ تولید و سرمایهگذاری | بحران ارزی، بدهی، تورم و بنگاههای شبهدولتی |
تحریم و دههٔ ۲۰۱۰ | بقای صنعتی، خدمات و دورزدن محدودیتها | سرمایه انسانی و بخش ICT فعال | رشد سرانه ضعیف، فرسایش سرمایه و نااطمینانی |
جدول ۲. جمعبندی تاریخی موتورهای رشد و محدودیتهای نهادی اقتصاد ایران.
۵. اقتصاد جمهوری اسلامی پیش از جنگ ۲۰۲۶
۵ـ۱. ترکیب دولتگرایی، نفت، تحریم و تابآوری اجتماعی
اقتصاد جمهوری اسلامی ترکیبی از مالکیت دولتی، بنیادها و نهادهای شبهدولتی، بخش خصوصی محدود، یارانههای گستردهٔ انرژی، کنترل ارزی و اتکا به نفت بوده است. این ساختار توانسته در برابر شوکها نوعی تابآوری حداقلی ایجاد کند، اما رقابت را محدود، دسترسی به اعتبار را رانتی و بودجه را به نفت و خلق پول وابسته کرده است. مدلهای اقتصادسنجی نشان میدهند صادرات نفت و تولید جهانی بر تولید بلندمدت ایران اثر مثبت دارند، درحالیکه تورم سرمایهگذاری و GDP واقعی را تضعیف میکند (Esfahani, Mohaddes, & Pesaran, 2013).
تحریمها نیز فقط از مسیر فروش نفت عمل نکردهاند؛ محدودیت بانکداری کارگزاری، بیمه، کشتیرانی، واردات ماشینآلات و فناوری و نااطمینانی نسبت به قراردادها هزینهٔ سرمایه را بالا بردهاند. برآورد لائوداتی و پسران برای ۱۹۸۹ تا ۲۰۱۹ نشان میدهد تشدید تحریم با تضعیف ریال، تورم بالاتر و رشد کمتر همراه بوده است، هرچند همهٔ ناکارآمدی را نمیتوان به تحریم نسبت داد و سیاست داخلی و کیفیت نهادها مستقل از آن اهمیت دارند (Laudati & Pesaran, 2023).
۵ـ۲. دههٔ ازدسترفته، فرسایش سرمایه و فرصت ازدسترفتهٔ ۲۰۱۶
بانک جهانی دورهٔ ۲۰۱۰/۱۱ تا ۲۰۱۹/۲۰ را «دههٔ ازدسترفته» توصیف کرده است: GDP واقعی تقریباً راکد ماند و سرمایهگذاری در ۲۰۱۹/۲۰ به حدود ۶۰ درصد اوج ۲۰۱۱/۱۲ سقوط کرد. در نفت و گاز، سرمایهگذاری در بخشی از دهه حتی کمتر از استهلاک بود. این فرسایش به کمبود برق و گاز فصلی، ماشینآلات قدیمی و ظرفیت پایینتر صادرات منجر شد (World Bank, 2020, 2022).
سال ۲۰۱۶ یک آزمایش طبیعی آموزنده بود. پس از رفع بخشی از تحریمهای هستهای و افزایش صادرات نفت، رشد کل به ۱۳٫۴ درصد رسید و تولید نفت و گاز ۶۲ درصد افزایش یافت؛ اما رشد غیرنفتی فقط ۳٫۳ درصد بود و سرمایهگذاری ۳٫۷ درصد کاهش یافت (World Bank, 2017). بنابراین رشد دو رقمیِ تیتر اقتصاد میتواند بدون اشتغال گسترده، سرمایهگذاری و تحول بهرهوری رخ دهد. برای ارزیابی آینده باید رشد کل، غیرنفتی، سرانه، سرمایهگذاری و بهرهوری جداگانه سنجیده شوند.
۵ـ۳. سرمایه انسانی و شکاف مشارکت
گسترش آموزش یکی از مهمترین سرمایههای انباشتهٔ ایران است. یونسکو شمار دانشجویان آموزش عالی را ۴٫۳۵ میلیون نفر در ۲۰۱۵ و ۳٫۶۲ میلیون در ۲۰۱۷ ثبت کرده و سهم زنان در ۲۰۱۷ را ۴۶٫۶ درصد دانسته است. سهم دانشجویان دکتری از ۲٫۷ درصد در ۲۰۰۷ به ۷٫۷ درصد در ۲۰۱۷ رسید. سواد زنان بزرگسال نیز از حدود ۲۴ درصد در ۱۹۷۶ به بیش از ۸۰ درصد در ۲۰۱۶ افزایش یافته است؛ این پیشرفت حاصل امتداد سرمایهگذاری آموزشی در چند دورهٔ تاریخی است (UNESCO, 2021).
اما استفادهٔ اقتصادی از این سرمایه پایین است. گزارش ۲۰۲۴ بانک جهانی نرخ مشارکت کل را ۴۱٫۳ درصد و مشارکت زنان را فقط ۱۴٫۲ درصد ثبت کرد؛ بیکاری جوانان و دانشآموختگان نیز بالا بود. در سوی دیگر، دیاسپورای ایران از متخصصان پزشکی، مهندسی، دانشگاهی، مالی و کارآفرین تشکیل شده است. نزدیک به ۶۰ درصد مهاجران ایرانی در آمریکا در ۲۰۱۹ دستکم مدرک کارشناسی داشتند. تعریفهای «متولد ایران»، «شهروند» و «ایرانیتبار» متفاوتاند، پس رقم واحدی برای اندازهٔ دیاسپورا نباید قطعی تلقی شود؛ ارزش اصلی آن نیز فقط حوالهٔ پول نیست، بلکه شبکهٔ دانش، بازار، مدیریت و اعتبار است (Mahmoudi, 2021).
۶. خط پایهٔ اقتصادی و جنگ ۲۰۲۶
۶ـ۱. اقتصاد در آستانه و میانهٔ جنگ
پیش از جنگ جاری، اقتصاد از تورم مزمن، سرمایهگذاری پایین، تحریم و کمبود انرژی رنج میبرد. گزارش بهار ۲۰۲۴ بانک جهانی رشد ۹ ماه نخست ۲۰۲۳/۲۴ را ۵ درصد گزارش کرد، اما سهم مهمی از آن نفتی بود و تشکیل سرمایهٔ ثابت تقریباً فقط استهلاک را جبران میکرد. سناریوی پایهٔ آن زمان بدون جنگ، رشد میانمدت حدود ۲٫۸ درصد بود؛ یعنی حتی پیش از ویرانی نظامی نیز جهش پایدار نیازمند اصلاح ساختاری بود.
گزارش آوریل ۲۰۲۶ بانک جهانی وضعیت بسیار ضعیفتری را نشان میدهد: GDP سال ایرانی ۲۰۲۵/۲۶ حدود ۲٫۷ درصد کاهش، سرمایهگذاری ثابت ۱۱٫۹ درصد افت و واردات ۱۴٫۸ درصد انقباض داشته است. تا اوایل مارس، ریال نسبت به سال قبل حدود ۴۴ درصد تضعیف و تورم فوریه به ۶۲٫۲ درصد رسیده بود؛ تورم غذا ۹۹ درصد گزارش شد. حدود ۳۶ درصد جمعیت در ۲۰۲۳/۲۴ زیر خط فقر ۸٫۳۰ دلار در روز قرار داشتند. این ارقام اندازهگیریهای متفاوتی از دورههای متفاوتاند و باید به عنوان خط پایهٔ بحرانی، نه حساب نهایی جنگ، خوانده شوند (World Bank, 2026).
شاخص | برآورد / دوره | تفسیر |
|---|---|---|
رشد GDP واقعی | ۲٫۷−٪ در سال ایرانی ۲۰۲۵/۲۶ (بانک جهانی) | انقباض پیش و در آغاز جنگ؛ با سال تقویمی یکسان نیست. |
سرمایهگذاری ثابت | ۱۱٫۹−٪ در ۲۰۲۵/۲۶ | فرسایش ظرفیت تولید و دشوارترشدن بازسازی |
تورم مصرفکننده | ۶۲٫۲٪ سالبهسال در فوریهٔ ۲۰۲۶ | کاهش قدرت خرید و دشواری لنگرکردن انتظارات |
تورم غذا | ۹۹٪ سالبهسال در فوریهٔ ۲۰۲۶ | ریسک فقر، سوءتغذیه و ناآرامی اجتماعی |
رشد IMF، سال تقویمی | ۵٫۴−٪ در ۲۰۲۶؛ ۲٫۹٪ در ۲۰۲۷ | پیشبینی ژوئیه؛ «عدمقطعیت غیرعادی» و مشروط به فرض جنگ |
FDI | حدود ۰٫۲٪ GDP در ۲۰۲۵/۲۶ | نشاندهندهٔ قطع ارتباط مالی و ریسک بالا |
جدول ۳. نماگرهای منتخب خط پایهٔ فعلی. منابع: World Bank (2026) و IMF (2026b).
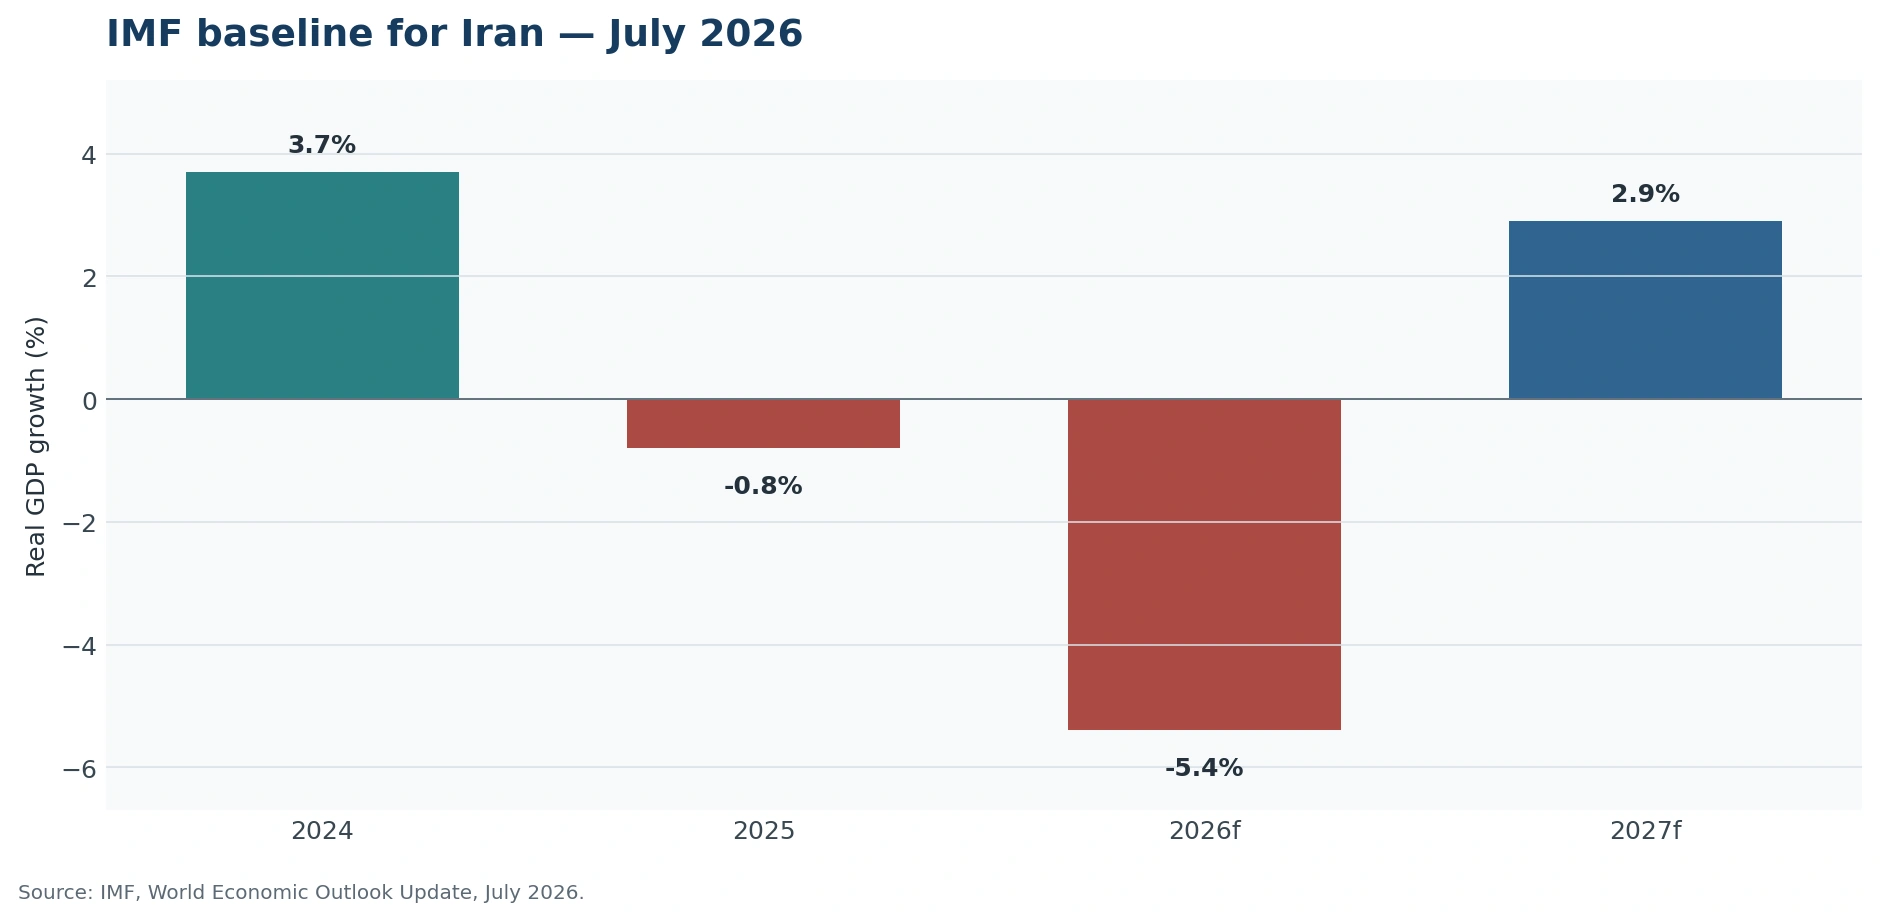
شکل ۲. رشد واقعی GDP ایران در برآورد ژوئیهٔ ۲۰۲۶ صندوق بینالمللی پول. ارقام ۲۰۲۶ و ۲۰۲۷ پیشبینیاند و خود صندوق آنها را بهطور غیرعادی نامطمئن میداند؛ تشدید جنگ پس از مفروضات گزارش میتواند مسیر را تغییر دهد.
۶ـ۲. خط زمانی جنگ و حدود دانستهها
در ۲۸ فوریهٔ ۲۰۲۶، آمریکا و اسرائیل حملات گستردهای علیه ایران آغاز کردند و ایران با موشک و پهپاد علیه اسرائیل و اهدافی در کشورهای میزبان پایگاههای آمریکا پاسخ داد. آتشبسها و تفاهمهای موقت در آوریل و ژوئن برقرار شدند، اما خصومت مستقیم آمریکا و ایران از ۷ ژوئیه از سر گرفته شد. تا ۲۳ ژوئیه، فرماندهی مرکزی آمریکا از دوازدهمین شب پیاپی حملات سخن گفت؛ ایران نیز حملات منطقهای و کنترل تردد هرمز را ادامه داد (Reuters, 2026a, 2026b).
شدت خسارت قابل توجه است: گزارشها از آسیب به کارخانهها، نیروگاهها، راهآهن، فرودگاهها، پلها و ظرفیت گاز حکایت دارند. مقام ایرانی کاهش حدود ۲۳۰ میلیون مترمکعبی ظرفیت روزانهٔ گاز را اعلام کرد، اما این رقم هنوز ارزیابی مستقل نیست. آژانس بینالمللی انرژی اتمی حملات متعدد به نطنز و برخورد پرتابه در محوطهٔ بوشهر را ثبت کرده و در رویدادهای گزارششده افزایش تشعشع خارج از سایت اعلام نشده است. کمیساریای عالی پناهندگان سازمان ملل نیز در ۱۲ مارس تعداد جابهجاشدگان موقت داخل ایران را ۶۰۰ هزار تا یک میلیون خانوار، معادل حداکثر ۳٫۲ میلیون نفر، برآورد کرد. هیچیک جایگزین «ارزیابی سریع خسارت و نیازها»ی مستقل نیست.
آنچه هنوز نمیدانیم هزینهٔ کل بازسازی، میزان نابودی موجودی سرمایه، زیان نیروی انسانی، وضعیت بانکها، خسارت شرکتهای کوچک و مدت اختلال هرمز هنوز بهطور مستقل اندازهگیری نشدهاند. هر عدد دقیق برای «هزینهٔ بازسازی ایران» در این مرحله، بدون روش و منبع معتبر، گمراهکننده است. |
۶ـ۳. هرمز، کشورهای خلیج فارس و احتمال گسترش اروپایی
تنگهٔ هرمز پیش از جنگ مسیر حدود یکپنجم مصرف جهانی نفت و فرآورده و نزدیک به یکپنجم تجارت LNG بود و بیش از یکچهارم تجارت دریایی نفت از آن میگذشت (EIA, 2025; UNCTAD, 2026). تا ۲۳ ژوئیه تردد تقریباً متوقف، اما صفر نشده بود: فقط سه کشتی کالایی در ۲۲ ژوئیه عبور کردند، در برابر هجده کشتی یک هفته پیش؛ بارگیری خلیج به حدود ۲٫۵ میلیون بشکه در روز رسیده بود و نفت برنت بالای ۱۰۰ دلار بسته شد. پیامدها از کاهش صادرات، افزایش بیمه و کرایه، کمبود خوراک پتروشیمی و کود و فشار بر امنیت غذایی جهانی منتقل میشوند.
حملات ایران به بحرین، اردن، عمان، کویت و تهدیدهای پیرامون امارات، خطر گسترش را افزایش دادهاند. تهران این حملات را واکنش به استفادهٔ آمریکا از پایگاههای منطقه میداند؛ اما این توجیه رسمی، خسارت به قلمرو و زیرساخت کشورهای میزبان را رفع نمیکند. حملهٔ حوثیها به نفتکشهای سعودی در دریای سرخ نیز ریسک بابالمندب را به اختلال هرمز افزود (Reuters, 2026c).
بااینحال، تا تاریخ قطع داده، اتحادیهٔ اروپا یا ناتو بهعنوان طرف متخاصم جمعی وارد جنگ نشدهاند. بریتانیا و برخی متحدان نقش دفاع هوایی، حفاظت دریایی، مینروبی، آمادگی و پشتیبانی محدود داشتهاند و لندن بر نخواستنِ ورود به جنگ گسترده تأکید کرده است. بنابراین پیوستن اروپا، هرچند با طولانیشدن اختلال انرژی و تهدید کشتیرانی محتملتر میشود، هنوز سناریوست. به همین ترتیب، سقوط حکومت ایران قطعی نیست؛ دستگاه مرکزی تا پایان دورهٔ مطالعه همچنان بودجه، انرژی، قضا و عملیات نظامی را اداره میکرد.
۷. داراییهای ایران برای یک جهش بازسازی ـ همگرایی
۷ـ۱. بازار، انرژی و جغرافیا
ایران بازاری بیش از ۸۰ میلیون نفر، شبکهٔ شهرهای بزرگ، پایهٔ صنعتی در خودرو، فولاد، سیمان، پتروشیمی، دارو و غذا، و تقاضای انباشتهشده برای مسکن، سلامت، حملونقل و کالاهای سرمایهای دارد. در پایان ۲۰۲۳ حدود ۱۲ درصد ذخایر نفت جهان را در اختیار داشت و از بزرگترین دارندگان ذخایر گاز بود؛ تحریم و کمبود سرمایه مانع استفادهٔ کامل شدهاند (EIA, 2024). موقعیت میان خلیج فارس، آسیای مرکزی، قفقاز، ترکیه، عراق، افغانستان و پاکستان نیز ظرفیت ترانزیت و زنجیرهٔ تأمین منطقهای ایجاد میکند.
بااینهمه، انرژی هم دارایی است و هم خطر. جهش صادرات نفت میتواند ارز لازم برای بازسازی را فراهم کند، اما نرخ واقعی ارز را بیش از حد تقویت، صنعت غیرنفتی را تضعیف و رانت را بزرگ کند. راهحل، قاعدهٔ مالی مبتنی بر قیمت بلندمدت نفت، صندوق ثروت مستقل و شفاف، انتشار همهٔ دریافتها و قراردادها، سرمایهگذاری در برق و آب و سنجش سهم صادرات غیرنفتی است.
۷ـ۲. سرمایه انسانی، زنان و دیاسپورا
پزشکان، مهندسان، برنامهنویسان، پژوهشگران، مدیران و کارآفرینان ایرانی در داخل و خارج، امکان انتقال سریع دانش و استاندارد را فراهم میکنند. مزیت ایران این است که برای بسیاری از بخشها لازم نیست مرز فناوری جهان را از نو اختراع کند؛ میتواند شبکهٔ برق، مدیریت آب، لجستیک، تجهیزات بیمارستانی، ساختوساز کممصرف، تولید دارو و خدمات دیجیتال را با فناوری موجود نوسازی کند. با نزدیکشدن به مرز، نوآوری بومی و انتخاب بنگاههای کارآمد اهمیت بیشتری مییابد (Acemoglu, Aghion, & Zilibotti, 2006).
بازگشت دیاسپورا نباید با فراخوان عاطفی یا اوراق بدون پشتوانه جایگزین اعتماد شود. شناسایی سریع مدارک حرفهای، امکان رفتوآمد و تابعیت مضاعف، دادگاه مستقل، حفاظت برابر سرمایهگذار داخل و خارج، پنجرهٔ واحد، صندوقهای همسرمایهگذاری حرفهای و برنامههای بازگشت موقت استادان، پزشکان و مهندسان مؤثرترند. افزایش مشارکت اقتصادی زنان نیز یک «ذخیرهٔ رشد» بزرگ است؛ اما نیازمند رفع تبعیض حقوقی، امنیت محیط کار، مهدکودک، حملونقل و امکان کار انعطافپذیر است.
۷ـ۳. تقاضای انباشته و امکان جهش بهرهوری
سالها تحریم، تورم و کمسرمایهگذاری، تقاضای بزرگی برای نوسازی ایجاد کردهاند. بازسازی اگر با استاندارد بالاتر انجام شود، میتواند «ساختن بهتر» باشد: شبکهٔ برق هوشمند به جای بازگرداندن شبکهٔ اتلافزا؛ بیمارستان دیجیتال و مراقبت اولیه به جای صرفاً ساختمان؛ مسکن مقاوم و کممصرف به جای گسترش بیضابطهٔ شهر؛ آبیاری دقیق و زنجیرهٔ سرد به جای یارانهٔ آب؛ اتوبوس و راهآهن پاک به جای اتکای بیشتر به خودرو. این تفاوت، مرز میان جایگزینی ساده و گذار فناورانه است.
۸. گلوگاههای تعیینکننده
ظرفیت بالقوهٔ بالا فقط زمانی بالفعل میشود که محدودیتهای زیر به ترتیب و هماهنگ رفع شوند:
صلح پایدار، انحصار قانونی خشونت و جلوگیری از تجزیهٔ اقتدار؛ بدون آن، نرخ تنزیل سرمایهگذار و خروج سرمایه بالا میماند.
دولت مشروع و تداوم اداری؛ حفظ ثبت احوال، ثبت شرکت و زمین، خزانه، دادهها، بیمارستان، مدرسه و پرداختها در هر گذار.
مهار کسری پولی، استقلال عملیاتی و پاسخگویی بانک مرکزی، یکسانسازی تدریجی ارز و شبکهٔ ایمنی هدفمند.
رفع حقوقی و عملی تحریم، بانکداری کارگزاری، بیمه، کشتیرانی، تأمین مالی تجارت و انطباق مؤثر با AML/CFT.
حقوق مالکیت، دادگاه تجاری، داوری، ثبت مالک نهایی شرکتها و سازوکار منصفانه برای اموال مصادرهشده.
بیطرفی رقابتی میان بخش خصوصی و بنگاه دولتی، بنیاد یا نهاد نظامی؛ منع امتیاز انحصاری و تدارکات عمومی دیجیتال.
اصلاح بانکها، شناسایی زیان، تجدید سرمایه، قانون ورشکستگی و انتقال منابع از بنگاه زامبی به بنگاه قابل احیا.
حل کمبود برق، گاز و آب؛ زیرا کارخانه یا بیمارستان جدید بدون زیرساخت پایدار، ظرفیت اسمی و نه تولید واقعی است.
حفاظت اجتماعی، عدالت انتقالی و مشارکت مناطق و اقوام؛ رشد بدون مشروعیت و توزیع فرصت، صلح را شکننده میکند.
اصل تقدم سرمایه به «پروژه» وارد نمیشود؛ به مجموعهای از حقوق، امنیت، پرداخت، بیمه و امکان خروج وارد میشود. بیمارستان، کارخانه یا مسکن زمانی قابل تأمین مالی است که قرارداد، ارز، زمین، مجوز، انرژی و داوری قابل پیشبینی باشند. |
۹. سناریوهای رشد ایران پس از جنگ
۹ـ۱. پیشبینی پایه در برابر سناریوی امکان
پیشبینی پایهٔ موجود برای ایران، رشد دو رقمی نیست. صندوق بینالمللی پول در ژوئیهٔ ۲۰۲۶ رشد ۲۰۲۷ را ۲٫۹ درصد برآورد کرده است. بنابراین بازههای زیر پاسخ به پرسش «تحت چه شرایطی چه چیزی ممکن است؟» هستند. برای یک پیشبینی رسمی باید موجودی سرمایهٔ آسیبدیده، تولید نفت، مهاجرت، تحریم، سرمایهگذاری، محدودیت آب و انرژی و مسیر سیاست در مدل کلان یا تعادل عمومی وارد شوند.
سناریو | فرضهای مرکزی | مسیر تصویرسازیشدهٔ رشد واقعی | معنای اقتصادی |
|---|---|---|---|
الف. جنگ فرسایشی / گسست نهادی | تداوم حملات، تحریم، چندپارگی اقتدار، تورم و مهاجرت | انقباضهای عمیق یا نوسان حدود ۱۰− تا صفر؛ سپس حداکثر ۰ تا ۳٪ | نابودی سرمایه؛ بازسازی محدود و رانتی؛ بدون گذار شومپیتری |
ب. آتشبس و توافق محدود | کاهش جنگ، رفع ناقص تحریم، حفظ ساختار نهادی و بانکی ضعیف | حدود ۲ تا ۵٪؛ امکان یک جهش نفتی موقت | بازگشایی ظرفیت، اما رشد غیرنفتی و بهرهوری محدود |
ج. بازسازی مدیریتشده | صلح پایدار، ثبات نسبی، اتصال مالی، پروژههای اولویتدار و حسابرسی | میانگین تقریبی ۴ تا ۷٪ در پنج سال نخست | بازسازی و همگرایی؛ کاهش تدریجی شکاف تولید |
د. گذار نهادی ـ رقابتی | شرایط سناریوی ج + حاکمیت قانون، اصلاح بانک، FDI، دیاسپورا و صادرات | امکان ۸ تا ۱۲٪ برای ۲ تا ۴ سال؛ سپس حدود ۵ تا ۷٪ | اثر پایه + سرمایهگذاری + انتقال فناوری؛ سپس رشد بهرهوری |
جدول ۴. سناریوهای تصویرسازیشده؛ بازهها پیشبینی رسمی نیستند و برای نشاندادن شرطمندی رشد به کار رفتهاند.
یک زیرسناریوی مهم «جهش صرفاً نفتی» است: اگر صادرات نفت و گاز از سطحی بسیار پایین سریع بازگردد، رشد کل میتواند در یک یا دو سال ۸ تا ۱۵ درصد شود، درحالیکه رشد غیرنفتی فقط ۲ تا ۴ درصد باقی بماند. تجربهٔ ۲۰۱۶ ایران دقیقاً این خطر تفسیر را نشان داد. چنین جهشی به خودی خود اشتغال فراگیر، نوآوری یا افزایش رفاه سرانه را تضمین نمیکند.
۹ـ۲. شروط آزمونپذیر برای رشد ۸ تا ۱۲ درصدی
برای آنکه سناریوی د از خوشبینی سیاسی به فرضیهای اقتصادی تبدیل شود، حداقل هفت شرط باید قابل مشاهده باشند:
۱. آتشبس قابل اتکا، توافق منطقهای دربارهٔ کشتیرانی و نبود بازگشت عمدهٔ خشونت در دستکم ۲۴ ماه.
۲. کاهش پایدار تورم و فاصلهٔ نرخ ارز رسمی و بازار؛ منع تأمین پولیِ بیقاعدهٔ بازسازی.
۳. رفع عملی محدودیت نفت، بانک، بیمه و تجارت؛ نه فقط اعلام حقوقیِ رفع تحریم.
۴. ارزیابی مستقل خسارت، فهرست پروژههای رتبهبندیشده و مناقصهٔ باز با حسابرسی عمومی.
۵. رشد سرمایهگذاری خصوصی و خارجی، نه فقط مخارج دولت و فروش نفت.
۶. رشد اشتغال، بهویژه زنان و جوانان، همراه با بازگشت یا همکاری شبکهای دیاسپورا.
۷. افزایش رشد غیرنفتی، صادرات متنوع و بهرهوری کل عوامل پس از پایان اثر پایه.
اگر دو یا سه شرط اول برقرار و شروط رقابت و بهرهوری غایب باشند، نتیجه احتمالاً یک رونق نفتی ـ ساختمانی است. اگر همهٔ شروط برقرار شوند، ایران میتواند ابتدا با بازسازی و فناوری موجود رشد کند و سپس به نوآوری شومپیتری نزدیک شود.
۱۰. نقشهٔ سیاستی و توالی اجرا
۱۰ـ۱. مرحلهٔ اضطراری: صفر تا شش ماه
هدف مرحلهٔ نخست حفظ جان، دولت و گردش اقتصاد است. آتشبس، امنیت راه و بندر، تداوم آب و برق و بیمارستان، تأمین دارو و غذا، ثبت دیجیتال خسارت و حفاظت از اسناد مالکیت و حسابها مقدماند. یک سازوکار هماهنگی بازسازی باید از روز نخست فهرست قرارداد، ذینفع نهایی، قیمت و پیشرفت را عمومی کند. کمک نقدی هدفمند به خانوارهای آسیبدیده از کنترل قیمتی فراگیر کارآمدتر است. هرگونه تضمین سپرده باید محدود، شفاف و همراه با ارزیابی بانکها باشد.
۱۰ـ۲. مرحلهٔ تثبیت: شش تا بیستوچهار ماه
بودجهٔ واحد، خزانهٔ شفاف، لنگر تورمی، یکسانسازی تدریجی ارز، شناسایی بدهی دولت و بانکها و اصلاح نظام پرداخت در این مرحله حیاتیاند. رفع تحریم باید به اتصال واقعی بانک، بیمه و حملونقل تبدیل شود. برق، آب، مخابرات، راه، بندر و بیمارستان باید بر اساس اثر شبکهای و هزینه ـ فایده اولویتبندی شوند. دادگاه تجاری موقت با استقلال و امکان داوری میتواند شکاف اعتماد را کاهش دهد.
۱۰ـ۳. بازسازی و همگرایی: سال دوم تا پنجم
در این مرحله واردات ماشینآلات و انتقال فناوری، توسعهٔ صادرات، مسکن بدون حباب، آموزش فنی و بازگشت سرمایه اهمیت مییابند. بنگاههای دولتی و شبهدولتی باید صورت مالی تلفیقی، مالک نهایی و قراردادهای خود را افشا کنند. خصوصیسازی شتابزده در بازار ضعیف میتواند انتقال دارایی عمومی به شبکههای نزدیک به قدرت باشد؛ فروش باید از طریق مزایدهٔ رقابتی، منع تعارض منافع و نهاد تنظیمگر مستقل انجام شود.
۱۰ـ۴. گذار شومپیتری: سال سوم تا دهم
پس از تثبیت، سیاست باید از تخصیص اداری سرمایه به ساخت اکوسیستم رقابت و نوآوری تغییر کند: ثبت سریع شرکت، قانون ورشکستگی، بازار سرمایه و سرمایهٔ خطرپذیر، پیوند دانشگاه و صنعت، حمایت زماندار و رقابتی از R&D و مالکیت فکری متوازن. شواهد نشان میدهد رابطهٔ رقابت و نوآوری میتواند U وارونه باشد؛ انحصار انگیزه را میکاهد، اما رقابت بدون امکان کسب بازده نیز سرمایهگذاری نوآورانه را ضعیف میکند (Aghion et al., 2005).
افق | هدف | اقدامهای محوری | شاخص خروج از مرحله |
|---|---|---|---|
۰–۶ ماه | بقا و اعتماد اولیه | خدمات حیاتی، RDNA، ثبت کمک و قرارداد، حفاظت اسناد و پرداخت | کاهش جابهجایی؛ پایداری برق/آب/دارو؛ انتشار دادهٔ خسارت |
۶–۲۴ ماه | ثبات کلان و حقوقی | تورم و ارز، اصلاح بانک، رفع اتصال مالی، دادگاه تجاری | تورم نزولی؛ کاهش شکاف ارز؛ بازگشت اعتبار و بیمه |
سال ۲–۵ | بازسازی و همگرایی | زیرساخت شبکهای، FDI، ماشینآلات، مهارت، صادرات و اصلاح بنگاه عمومی | رشد سرمایهگذاری خصوصی، اشتغال و صادرات غیرنفتی |
سال ۳–۱۰ | نوآوری و بهرهوری | رقابت، ورشکستگی، سرمایه خطرپذیر، R&D و دانشگاه ـ صنعت | رشد TFP، ورود بنگاه، تنوع محصول و درآمد سرانه |
جدول ۵. توالی پیشنهادی؛ مراحل همپوشاناند، اما ثبات و حقوق باید پیش از مقیاسدادن به سرمایهگذاری برقرار شوند.
۱۱. اولویتهای بخشی و مدلهای سرمایهگذاری
۱۱ـ۱. انرژی، آب و شبکههای زیربنایی
برق، گاز، آب، مخابرات، بندر، راهآهن و جاده «زیرساختِ زیرساختها» هستند. سرمایهگذاری باید بر کاهش تلفات شبکه، تولید پراکنده، تجدیدپذیر، ذخیرهسازی، کنتور هوشمند، بازچرخانی آب و قیمتگذاری تدریجی همراه با جبران هدفمند متمرکز شود. قرارداد مشارکت عمومی ـ خصوصی تنها با افشای تضمینهای دولت، تقسیم ریسک روشن و داوری معتبر مناسب است؛ تضمینهای پنهان میتوانند بدهی عمومی آینده را منفجر کنند.
۱۱ـ۲. سلامت، بیمارستان، دارو و فناوری پزشکی
بازسازی سلامت باید از مدل صرفاً ساختمانی فراتر رود: شبکهٔ مراقبت اولیه، تروما و اورژانس، پروندهٔ الکترونیک، زنجیرهٔ سرد، تولید دارو و تجهیزات با استاندارد بینالمللی، تلهمدیسین و آموزش پرستاری و تکنسین. مشارکت دیاسپورای پزشکی میتواند از طریق مأموریت کوتاهمدت، اعتباربخشی، آموزش مشترک و سرمایهگذاری حرفهای انجام شود. تعرفه و خرید دولتی باید کیفیت و پیامد بیمار را پاداش دهد، نه تخت و حجم خدمت را.
۱۱ـ۳. مسکن و شهر
تقاضای بازسازی مسکن بزرگ خواهد بود، اما آزادسازی زمین و اعتبار بدون برنامه میتواند حباب و گسترش شهری کمآب بسازد. ثبت شفاف زمین، نقشهٔ خطر زلزله و سیل، کد ساختمان، اجارهٔ حمایتی، حملونقل عمومی و نوسازی بافت موجود باید با هم طراحی شوند. مصالح کمکربن، ساختمان کممصرف و تولید صنعتی قطعات، ظرفیت جهش بهرهوری دارند.
۱۱ـ۴. غذا، کشاورزی و زنجیرهٔ سرد
هدف باید افزایش ارزش به ازای هر مترمکعب آب باشد، نه صرفاً سطح زیر کشت. دادهٔ مزرعه، بذر مقاوم، آبیاری دقیق، گلخانه، لجستیک سرد، آزمایشگاه استاندارد و کاهش ضایعات هم امنیت غذایی و هم صادرات را تقویت میکنند. اصلاح قیمت آب و انرژی بدون حمایت درآمدی و حقابهٔ روشن میتواند فقر روستایی را تشدید کند؛ توالی و جبران مهم است.
۱۱ـ۵. خودرو، صنعت و صادرات
صنعت خودرو نباید دوباره با انحصار و تعرفهٔ دائمی بازسازی شود. ورود سرمایهگذار و فناوری، استاندارد ایمنی و آلایندگی، رقابت وارداتی تدریجی، زنجیرهٔ قطعهٔ قابل صادرات و گذار به خودرو برقی و حملونقل عمومی ضروریاند. در فولاد، سیمان و پتروشیمی نیز مزیت انرژی باید با قیمتگذاری شفاف، محدودیت آب و هدف صادرات با ارزش افزوده سنجیده شود.
۱۱ـ۶. دیجیتال، گردشگری و خدمات حرفهای
بخش ICT در سالهای پیش از جنگ، با وجود محدودیت اینترنت، رشد بالایی داشت. اینترنت آزاد و پایدار، حفاظت داده، پرداخت بینالمللی، دولت دیجیتال و امکان فعالیت پلتفرمها میتواند ورود بنگاه را سریعتر از صنایع سنگین احیا کند. گردشگری فرهنگی، سلامت و طبیعت نیز به امنیت، ویزای ساده، اتصال هوایی، حفاظت میراث و استاندارد خدمات نیاز دارد. این بخشها اشتغالزاتر از استخراج نفتاند و میتوانند مناطق مختلف را در صلح اقتصادی سهیم کنند.
۱۲. معماری تأمین مالی و حکمرانی بازسازی
منابع بالقوه شامل درآمد نفت، مالیات، وام چندجانبه، کمک خارجی، FDI، سرمایهٔ داخلی، اوراق پروژه و سرمایهٔ دیاسپوراست. مسئله فقط حجم پول نیست؛ کیفیت پروژه و ظرفیت اجرا تعیینکنندهاند. افزایش ناگهانی طرحها قیمت زمین، مصالح و نیروی متخصص را بالا میبرد و فساد را تشدید میکند. صندوق بینالمللی پول برآورد کرده ارتقای دهواحددرصدی کارایی سرمایهگذاری عمومی میتواند بازده تولیدی برنامهٔ بازسازی را حدود ۱٫۴ واحد درصد بالا ببرد (IMF, 2026a).
اصول پیشنهادی حکمرانی مالی عبارتاند از:
بودجهٔ واحد و منع صندوق یا حساب خارج از خزانه؛ انتشار ماهانهٔ دریافت و پرداخت.
ارزیابی هزینه ـ فایده و اثر اجتماعی ـ محیطزیستی؛ اولویت با پروژههای شبکهای و گلوگاهی.
مناقصهٔ الکترونیک، انتشار قرارداد و مالک نهایی، استاندارد دادهٔ باز و حسابرسی مستقل.
سقف تعهدات و تضمینهای دولت در قراردادهای مشارکت عمومی ـ خصوصی.
اوراق دیاسپورا فقط پس از ایجاد اعتبار مالی، حسابرسی و امکان معامله؛ نه بهعنوان جایگزین اعتماد.
صندوق نفت با قاعدهٔ برداشت، هیئت حرفهای و گزارش عمومی؛ جدایی پسانداز بیننسلی از بودجهٔ جاری.
سازوکار شکایت، حمایت از افشاگر و نظارت جامعهٔ مدنی و رسانه بر قراردادهای بازسازی.
۱۳. شاخصهای سنجش موفقیت
موفقیت نباید با تعداد کلنگزنی یا رشد تیتر GDP سنجیده شود. یک داشبورد عمومی باید دستکم شاخصهای زیر را بهصورت فصلی یا سالانه منتشر کند:
GDP واقعی سرانه و رشد غیرنفتی؛ فاصلهٔ تولید با روند پیش از جنگ.
بهرهوری کل عوامل، تشکیل سرمایهٔ ثابت خصوصی، FDI و زمان شروع کسبوکار.
اشتغال، دستمزد واقعی، مشارکت زنان و جوانان و بازگشت یا همکاری تخصصی دیاسپورا.
تورم، شکاف نرخ ارز، کسری بودجه، سلامت بانک و اعتبار به بنگاههای کوچک.
تنوع صادرات، سهم کالا و خدمت با ارزش افزوده و وابستگی بودجه به نفت.
پایداری برق، گاز، آب، اینترنت و زمان و هزینهٔ لجستیک.
ورود و خروج بنگاه، پروندههای ورشکستگی حلشده، تمرکز بازار و سهم قراردادهای رقابتی.
فقر، نابرابری منطقهای، دسترسی به سلامت و آموزش، جابهجایی و بازگشت ایمن جمعیت.
۱۴. بحث: چرا خوشبینی مشروط عقلانی است
دو خطای متقارن باید کنار گذاشته شوند. خطای نخست، جبرگرایی ویرانی است: اینکه کشوری با این حجم سرمایه انسانی و منابع محکوم به رکود دائمی باشد. تاریخ خود ایران، از رشد دههٔ ۱۹۶۰ تا جهش نفتی ۲۰۱۶، نشان میدهد ظرفیت واکنش سریع وجود دارد. خطای دوم، خوشبینی ویرانی است: اینکه خرابی خود به خود فرصت و ثروت میآفریند. شواهد صندوق بینالمللی پول نشان میدهد بسیاری از کشورها فقط بخشی از زیان را جبران میکنند و صلح شکننده بازیابی را قطع میکند.
موقعیت ایران از برخی کشورهای پساجنگ بهتر است: پایهٔ صنعتی، دانشگاه، منابع انرژی و دیاسپورا بزرگترند. از برخی جهات نیز دشوارتر است: تحریم چندلایه، نظام بانکی فرسوده، بنگاههای شبهدولتی، بحران آب، شکاف اعتماد و خطر سرایت منطقهای. بنابراین رشد دو رقمی ممکن است، اما تنها در ترکیب نادری از اثر پایه، افزایش نفت، سرمایهگذاری و اصلاح نهادی. نرخ پایدار بلندمدت باید بر بهرهوری، صادرات غیرنفتی و مشارکت نیروی کار استوار باشد.
از منظر سرمایهگذار، بخشهای بیمارستان، مسکن، غذا، دارو، خودرو، زیرساخت و فناوری میتوانند تقاضای بسیار بزرگی داشته باشند؛ اما «فرصت» برابر با «بازده تضمینی» نیست. امنیت، مالکیت، قرارداد، ارز، تأمین مالی و کیفیت شریک محلی ریسک را تعیین میکنند. بهترین سیاست عمومی آن است که سرمایهگذار نه با رابطه و تضمین پنهان، بلکه با رقابت شفاف، تعرفهٔ روشن و امکان حل اختلاف جذب شود.
۱۵. نتیجهگیری
ایرانِ پساجنگ میتواند یکی از بزرگترین پروژههای بازسازی و همگرایی اقتصادی منطقه باشد. پیشینهٔ تاریخی کشور، تجربهٔ دولتسازی و صنعتیشدن، جمعیت تحصیلکرده، زنان متخصص، دیاسپورای جهانی، منابع انرژی، بازار داخلی و موقعیت جغرافیایی، مواد اولیهٔ یک جهش را فراهم میکنند. ولی این مواد خام بهتنهایی مدل رشد نیستند.
مدل علمی مناسب نه «اقتصاد حاصل از خرابی»، بلکه «بازسازی، همگرایی فناورانه و گذار شومپیتری» است. مرحلهٔ نخست جان و سرمایه را حفظ میکند؛ مرحلهٔ دوم پول، بودجه، بانک و حقوق را تثبیت میکند؛ مرحلهٔ سوم با سرمایه و فناوری، شکاف تولید را میبندد؛ و مرحلهٔ چهارم با رقابت و نوآوری بهرهوری را پایدار میسازد. اگر زنجیره در هر حلقه گسسته شود، رشد یا رخ نمیدهد یا نفتی و کوتاه خواهد بود.
در سناریوی مطلوب، رشد ۸ تا ۱۲ درصدی برای چند سال قابل تصور است، اما بخش مهم آن اثر پایه و بازگشایی خواهد بود و پس از آن باید به ۵ تا ۷ درصدِ بهرهوریمحور تبدیل شود. در سناریوی صلح شکننده یا استمرار تحریم و رانت، نتیجه میتواند رکود تورمی، مهاجرت و فرسایش بیشتر باشد. بنابراین مهمترین «پروژهٔ بازسازی» نه یک سد، بیمارستان یا کارخانهٔ خاص، بلکه ساختن قواعد معتبر صلح، پول، مالکیت، رقابت و پاسخگویی است. آن قواعداند که هزاران پروژهٔ خصوصی و عمومی را امکانپذیر میکنند و ویرانی را—نه با جادو، بلکه با نهاد و نوآوری—به آیندهای بهتر تبدیل میسازند.
منابع
ارجاعات بر اساس APA 7 تنظیم شدهاند. منابع خبری فقط برای واقعیتهای جاری جنگ به کار رفتهاند؛ ادعاهای طرفهای درگیر بهعنوان ادعای منبع گزارش شدهاند.
Acemoglu, D., Aghion, P., & Zilibotti, F. (2006). Distance to frontier, selection, and economic growth. Journal of the European Economic Association, 4(1), 37–74. https://doi.org/10.1162/jeea.2006.4.1.37
Acemoglu, D., Johnson, S., & Robinson, J. A. (2001). The colonial origins of comparative development: An empirical investigation. American Economic Review, 91(5), 1369–1401. https://doi.org/10.1257/aer.91.5.1369
Aghion, P., Bloom, N., Blundell, R., Griffith, R., & Howitt, P. (2005). Competition and innovation: An inverted-U relationship. Quarterly Journal of Economics, 120(2), 701–728. https://doi.org/10.1162/0033553053970214
Aghion, P., & Howitt, P. (1992). A model of growth through creative destruction. Econometrica, 60(2), 323–351. https://doi.org/10.2307/2951599
Energy Information Administration. (2024). Iran country analysis brief. https://www.eia.gov/international/content/analysis/countries_long/Iran/pdf/Iran%20CAB%202024.pdf
Energy Information Administration. (2025). The Strait of Hormuz is the world’s most important oil transit chokepoint. https://www.eia.gov/todayinenergy/detail.php?id=65504
Encyclopaedia Iranica. (1997a). Economy ix. In the Pahlavi period. https://www.iranicaonline.org/articles/economy-ix/
Encyclopaedia Iranica. (1997b). Economy viii. In the Qajar period. https://www.iranicaonline.org/articles/economy-viii-in-the-qajar-period/
Esfahani, H. S., Mohaddes, K., & Pesaran, M. H. (2013). Oil exports and the Iranian economy. Quarterly Review of Economics and Finance, 53(3), 221–237. https://doi.org/10.1016/j.qref.2012.07.001
Esfahani, H. S., & Pesaran, M. H. (2009). The Iranian economy in the twentieth century: A global perspective. Iranian Studies, 42(2), 177–211. https://doi.org/10.1080/00210860902764896
Gilbar, G. G. (1986). The opening up of Qajar Iran: Some economic and social aspects. Bulletin of the School of Oriental and African Studies, 49(1), 76–89. https://doi.org/10.1017/S0041977X00042506
International Atomic Energy Agency. (2026). Monitoring and verification in Iran. https://www.iaea.org/topics/monitoring-and-verification-in-iran
International Monetary Fund. (2018). Islamic Republic of Iran: 2018 Article IV consultation (Country Report No. 18/93). https://www.imf.org/-/media/files/publications/cr/2018/cr1893.pdf
International Monetary Fund. (2025). Boosting economic recovery after conflict: Patterns and policies. Regional Economic Outlook, Middle East and Central Asia, Chapter 2. https://www.imf.org/-/media/files/publications/reo/mcd-cca/2025/october/english/ch2.pdf
International Monetary Fund. (2026a). The macroeconomics of conflicts and recovery. World Economic Outlook, Chapter 3, April 2026. https://www.imf.org/-/media/files/publications/weo/2026/april/english/ch3.pdf
International Monetary Fund. (2026b). World Economic Outlook update, July 2026. https://www.imf.org/-/media/files/publications/weo/2026/update/july/english/text.pdf
Laudati, D., & Pesaran, M. H. (2023). Identifying the effects of sanctions on the Iranian economy using newspaper coverage. Journal of Applied Econometrics, 38(3), 271–294. https://doi.org/10.1002/jae.2947
Mahmoudi, H. (2021). Iran loses highly educated and skilled citizens during long-running brain drain. Migration Policy Institute. https://www.migrationpolicy.org/journal/feature/iran-loses-highly-educated-and-skilled-citizens-during-long-running-brain-drain
Reuters. (2026a, February 28). Israel, U.S. launch strikes on Iran. https://www.reuters.com/business/aerospace-defense/israel-us-launch-strikes-iran-2026-02-28/
Reuters. (2026b, July 23). U.S. military completes 12th straight night of strikes on Iran. https://www.reuters.com/world/middle-east/us-military-completes-12th-straight-night-strikes-iran-2026-07-23/
Reuters. (2026c, July 23). Houthis attack Saudi tankers in the Red Sea, threatening to widen Iran war. https://www.reuters.com/world/middle-east/houthis-say-they-attacked-saudi-tankers-red-sea-threatening-new-chokepoint-iran-2026-07-23/
Reuters. (2026d, July 17). Iran launches fresh attacks after sixth day of U.S. strikes. https://www.reuters.com/world/middle-east/iran-launches-fresh-attacks-after-sixth-day-us-strikes-2026-07-17/
Reuters. (2026e, July 7). NATO allies discuss Hormuz tensions and a mission with Gulf Arab states. https://www.reuters.com/world/middle-east/nato-allies-discuss-hormuz-tensions-mission-with-gulf-arabs-2026-07-07/
Schumpeter, J. A. (1942). Capitalism, socialism and democracy. Harper & Brothers. https://archive.org/details/in.ernet.dli.2015.190072
UNCTAD. (2026). Strait of Hormuz disruptions: Implications for global trade and development. https://unctad.org/publication/strait-hormuz-disruptions-implications-global-trade-and-development
UNESCO. (2021). UNESCO science report: The race against time for smarter development—Iran. https://www.unesco.org/reports/science/2021/en/iran
UNHCR. (2026, March 12). Up to 3.2 million Iranians temporarily displaced as conflict intensifies. https://www.unhcr.org/news/press-releases/unhcr-3-2-million-iranians-temporarily-displaced-iran-conflict-intensifies
World Bank. (2017). Iran economic outlook—October 2017. https://www.worldbank.org/en/country/iran/publication/iran-economic-outlook-october-2017
World Bank. (2020). Iran economic monitor: Weathering the triple shock. https://documents.worldbank.org/curated/en/287811608721990695/pdf/Iran-Economic-Monitor-Weathering-the-Triple-Shock.pdf
World Bank. (2022). Iran economic monitor: Managing economic uncertainties. https://documents1.worldbank.org/curated/en/099340408012232699/pdf/IDU03b8c65ad0089804d57096be0796fe5acbca7.pdf
World Bank. (2024a). A journey through Bosnia and Herzegovina’s economic reconstruction. https://thedocs.worldbank.org/en/doc/d93115fde0df25367306f4e6feb9b333-0410012024/original/BiH-publication-A-Journey-170724.pdf
World Bank. (2024b). Iran economic monitor: Sustaining growth amid rising geopolitical tensions. https://documents1.worldbank.org/curated/en/099051007102421530/pdf/IDU1398008291628d14b5a1a9f91728b946987e4.pdf
World Bank. (2026). Islamic Republic of Iran: Macro poverty outlook, April 2026. https://thedocs.worldbank.org/en/doc/65cf93926fdb3ea23b72f277fc249a72-0500042021/related/mpo-irn.pdf
یادداشت پایانی دربارهٔ استفاده از مقاله
این متن یک چارچوب علمی و سناریویی است. برای تبدیل آن به برنامهٔ اجرایی دولت، طرح سرمایهگذاری یا مدل مالی بخش خاص، باید پس از پایان یا تثبیت جنگ یک ارزیابی مستقل خسارت و نیازها، دادهٔ حسابهای ملی جدید، تحلیل حقوقی تحریم و قرارداد و مطالعهٔ امکانسنجی فنی هر پروژه تهیه شود.